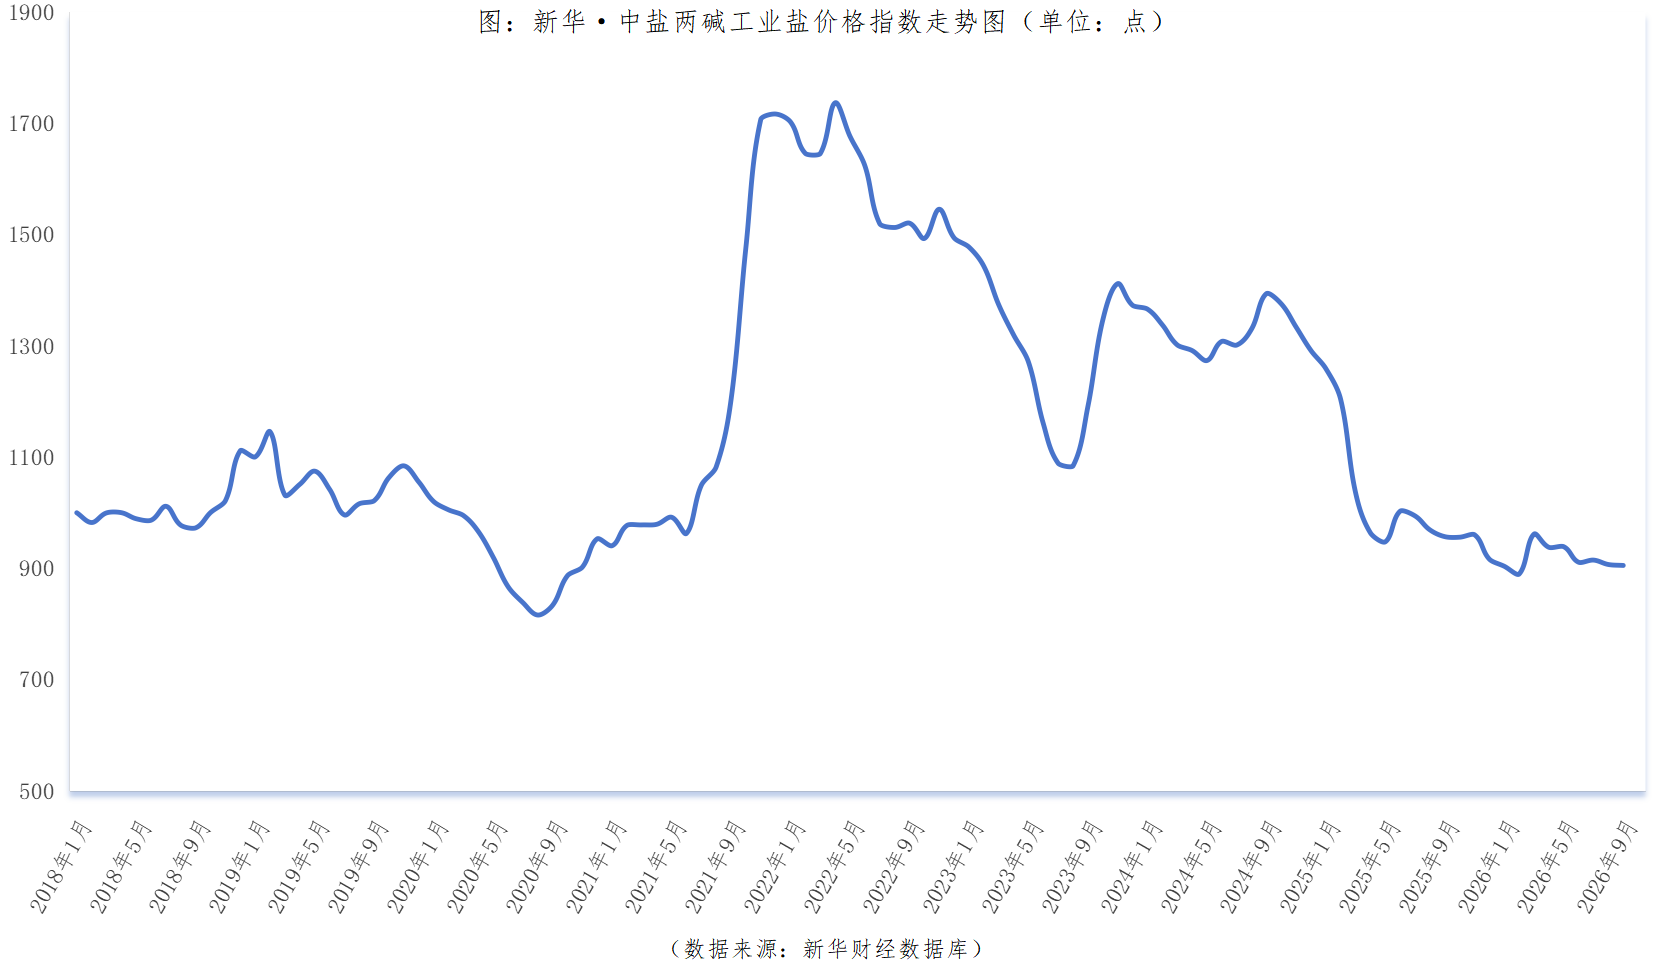
2026年9月,新华·中盐两碱工业盐价格指数报905.30点,较上期(2026年8月)下跌1.70点,跌幅0.19%;较基期(2018年1月)下跌94.70点,跌幅9.47%;较周期内最高点1736.66点(2022年4月)下跌831.36点,跌幅47.87%;较周期内最低点816.2点(2020年8月)上涨89.10点,涨幅10.92%。
分区域来看,9月,陕西、安徽、河南、云南两碱工业盐出厂价格较上期上涨;四川、辽宁两碱工业盐出厂价格较上期持平;江苏、湖北、江西、重庆、新疆、河北、山东、湖南、天津两碱工业盐出厂价格较上期下跌。
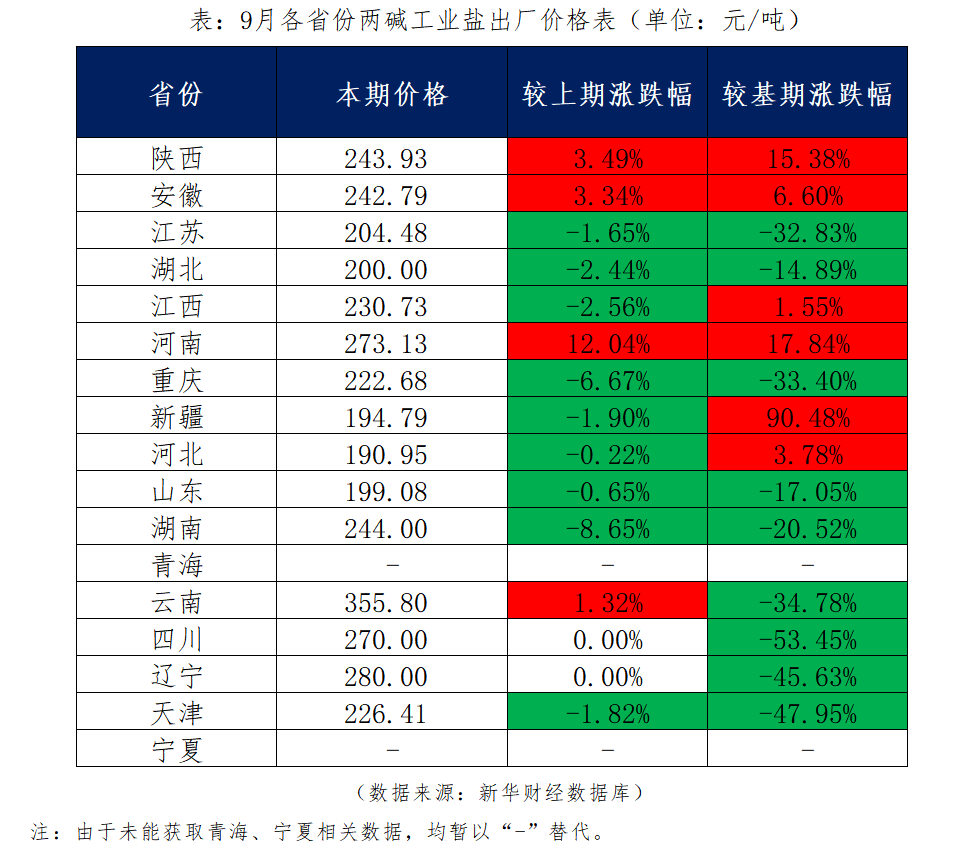
分价格区间来看,9月,两碱工业盐单价在300元/吨及以上的地区有1个,为云南;两碱工业盐单价在300元/吨以下的地区有14个,分别是陕西、安徽、江苏、湖北、江西、河南、重庆、新疆、河北、山东、湖南、四川、辽宁、天津。
9月,国内原盐市场承压运行,现货价格重心小幅下移。从基本面看,盐企库存仍处高位、局部累积,供需格局总体宽松,成本抬升与下游压价并存,企业盈利压力进一步加大,市场交投心态总体谨慎。
从供给层面看,月内原盐产量有所收缩。井矿盐方面,山东、江苏、江西等地部分装置先后安排检修,月中湖北、陕西等地部分装置亦加入停车检修行列,市场货源供应有所减少,但考虑到企业库存仍有一定支撑,整体供应仍显充裕。海盐方面,天津率先启动秋扒,山东、河北受天气影响秋扒延后至国庆前后,二茬扒盐陆续展开,新盐上市预期进一步强化市场供应宽松格局。从需求端看,下游两碱行业检修范围较广,企业采购以刚需为主,压价意愿较强,整体需求较上月略有减少。市场增量主要来自进口量增加,内生消费拉动稍显不足,成交相对有限。
综合来看,9月原盐市场的主要压力来自需求恢复偏慢。产量阶段性下降对库存去化形成一定支撑,但库存绝对水平仍高;成本高企与下游压价并存,盐企经营承压,但企业通过检修、灵活出货和库存优化积极应对,市场交投谨慎中趋稳。展望10月,随着后续各地海盐秋扒工作全面展开、新盐陆续上市,供应端仍较宽松,但成本支撑和节后两碱补库预期增强,原盐市场有望弱稳整理、局部企稳。
具体来说,9月国内海盐市场逐步进入秋扒生产周期,季节性供给回升成为主导价格走势的关键变量,全月市场在丰产预期与需求淡季的双重作用下低位企稳。成交价格方面,由于目前企业现货储备较为充足,出货意愿较强,市场可流通货源宽松,秋扒作业节奏成为月内价格波动的主导变量。其中,天津地区盐企率先开扒,企业库存稳步累积至充裕水平,销售报价随之小幅松动;山东、河北部分企业因天气因素将二茬扒盐延后至国庆前后,新盐集中上市预期后移至10月,短时报价相对稳定。
9月,井矿盐市场整体延续弱势整理格局,供给端虽因阶段性检修出现收缩,但企业库存尚有支撑,市场货源维持充裕,而下游两碱采购意愿偏弱,价格重心在低位徘徊,企业盈利仍有压力,但检修对局部供应形成支撑,供需关系边际调整。分区域来看,月内矿盐装置开工呈“先抑后扬”态势。月初山东、四川、湖北、江苏等地企业装置先后进入检修,月中湖北、陕西部分盐企停车检修,后期四川、湖北前期检修装置逐步恢复生产。尽管局部供应阶段性收紧,但企业库存水平尚有支撑,市场货源整体仍显充裕,并未出现实质性短缺。从价格看,当月两碱用井矿盐主流成交价维持在180—270元/吨区间(出厂含税),全月未见明显变动。受运距长短、客户结构及产品指标差异影响,实际成交分化明显,“一单一议”特征突出。
9月湖盐市场延续偏弱盘整态势,价格缺乏明显上行动能,多随行就市,成交以商谈为主。从供给端看,原盐产区装置检修与复产交替进行,井矿盐企业开工负荷有所调整,海盐秋扒受天气影响有所推迟,整体货源投放仍较平稳,湖盐市场外部供给环境相对宽松。需求端看,下游两碱企业检修较为集中,纯碱行业亏损持续、液碱价格低位运行,碱企对原料采购维持刚需小单节奏,压价意愿较强,湖盐出货节奏平缓。
9月纯碱市场总体仍处于宽松区间运行,月内节奏受检修、节前补库和成本变化扰动,供需宽松的基本面未有明显改观。月内市场呈现“供应阶段性收缩后恢复、库存高位缓慢去化、需求以刚需为主、改善有限”的运行特征。在供应端,由于内蒙古天然碱大厂及华北、华东、华中多地装置在9月上中旬集中检修,行业周度产量逐步压缩,综合产能利用率不断下探,阶段性减量虽短暂提振市场情绪,但供应总量仍处于相对高位。自下旬开始,伴随部分前期停车装置陆续恢复、行业负荷提升、新增产能稳定释放,供应水平逐步回升。需求端,重碱方面,浮法玻璃日熔量相对稳定,光伏玻璃产能虽略有下滑,但月内仍有新增窑炉冷修,行业堵窑减产合计值仍维持高位。轻碱方面,碳酸锂、小苏打等领域需求相对稳健,出口景气延续,在一定程度上缓解国内供应压力、补充市场需求,但受增量制约,整体支撑力度有限。在库存方面,月内市场总库存先累后去,节前中下游补库带动去库,轻碱去化较为明显,重碱库存亦自高位回落,但绝对水平仍高于去年同期,部分货源继续在中游流通环节沉淀,下游承接能力不足,市场去库进程依然趋缓。
整体来看,9月纯碱市场仍将在成本支撑与供需宽松中持续博弈,煤炭等能源价格上移限制了价格下行空间,叠加行业整体已逼近成本线,也对底部形成一定价格支撑。但由于产能过剩格局未改、库存高企压制反弹高度,即使净出口维持高位部分缓解国内压力,也难以形成趋势性反转,产能出清过程仍将缓慢推进,交易价格或维持低位区间震荡。
9月,国内液碱市场整体延续低位整理态势,价格低位震荡,成本托底与需求修复共同作用,区域间表现仍有一定差异。从供给端看,行业正处在检修季后的逐步恢复阶段,部分前期停车装置陆续重启,其中氯碱行业产能利用率低位小幅修复,市场供应存在回升预期。企业检修与亏损性降负并行:山东、陕西、宁夏、甘肃等地多套装置轮番检修,同时受PVC需求疲软、乙烯法成本倒挂影响,部分一体化企业被动压减负荷,浙江等地烧碱负荷随PVC降负而下滑,液碱供应恢复节奏总体偏温和,短期未出现明显放量。在需求端,主力下游氧化铝仍是主要支撑。月内氧化铝行业开工率不断回升,周度产量增加,其中广西新增产能持续释放,山西、河南等地氧化铝企业液碱采购价均有一定上调,对市场底部形成托举。而非铝行业相对平稳,印染、粘胶短纤开工率基本持平,白卡纸、阔叶浆开工率则小幅回落,下游企业补库意愿不强,普遍维持“随用随采、低库存运营”模式,“金九银十”旺季订单未见实质明显放量,市场交投氛围偏谨慎。
片碱市场在供强需弱的基本格局主导下继续承压运行,片碱供应压力持续累积。9月,随着多数企业年度检修结束、装置恢复稳定运行,加之仅新疆、陕西等地有零星检修计划,整体检修损失量有限,片碱产量较前期有所回升,叠加转移至异地仓库的社会库存仍需时间消化,流通环节压力略有加重。而需求端采购定价依旧谨慎。主力下游氧化铝企业以执行长约刚需采购为主,主动补库意愿不强。由于片碱与液碱价差维持在相对高位,下游大量采购片碱的意愿受到抑制,西北主产区货源更多依赖贸易环节及非铝下游市场消化,缺乏稳定的需求支撑。非铝领域印染、化纤等开工平淡,出口订单整体一般,难以有效分流国内货源。
临近国庆假期,下游节前备货陆续收尾,市场成交转淡,新单跟进不足,压价情绪向成交端传导,实际成交重心随之下移。随着四季度检修力度进一步收敛、供应端继续回升,而内需与出口均难有明显起色,片碱市场供需矛盾仍需时间消化,短期或延续低位震荡整理态势,节后走势仍存进一步走弱压力。
新华·中盐两碱工业盐价格指数由中国经济信息社与中国盐业集团有限公司共同发布,由新华指数研究院编制并运营,旨在客观反映中国两碱工业盐出厂价格走势,为市场提供定价参考与决策支持。根据编制规则,指数以2018年1月为基期,基点1000点,重点采集国内主要省份大型两碱工业盐生产企业的两碱工业盐出厂价格和销量数据。
新华指数研究院以服务中国式现代化建设和世界经济发展,推动新时代指数及指数方法论研究与创新为宗旨,以建设开放型国际指数研究、实践与创新交流平台为目标,以垂直领域指数及标准研究、指数方法学研究、指数应用研究、国际研究与交流等为主业,旨在面向全球发布运维更多高水平的、具有中国特色的指数型数据产品,为全球指数经济可持续发展树立中国典范,提供中国方案。(胡蓉)






