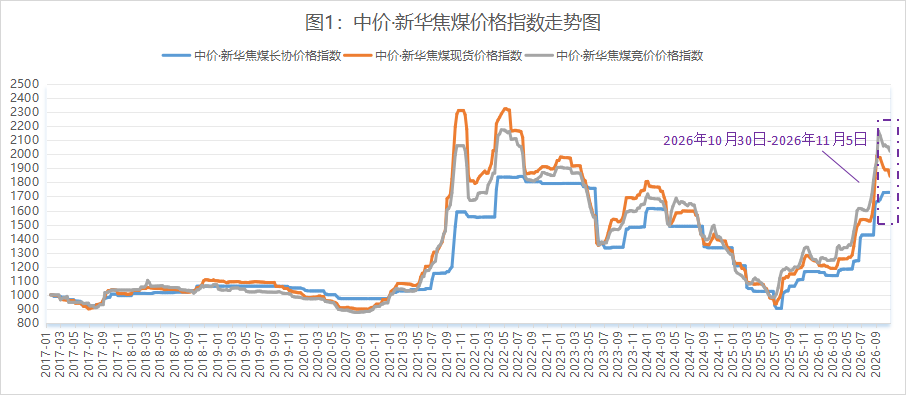
本期(10月30日至11月5日)中价•新华焦煤价格指数整体承压。
具体来看,长协指数报1729点,较上期持平;现货指数报1844点,较上期下跌39点,跌幅2.07%;竞价指数报2022点,较上期下跌26点,跌幅1.27%。
数据来源:新华财经数据库
下游钢材价格窄幅波动
供给端短流程钢厂利润水平回升,生产积极性提高,本期钢材总产量回升,其中螺纹钢产量上行幅度显著。需求端终端需求持续性不足,本期建材与板材消费量均环比回落。虽然当前钢材市场呈现供增需降的格局,但各端钢材库存仍在去化,基本面矛盾暂不明显,钢价整体窄幅波动。
中游焦炭价格稳中偏弱运行
供给端焦企利润水平下滑,主动限产现象增多,焦炭供应整体下降。需求端长流程钢厂铁水产量下降,对焦炭采购节奏放缓。本期焦炭市场供需两弱,钢厂压价诉求较强,焦炭价格第三轮提降预期升温。
上游焦煤价格承压运行
供给端主产地煤矿焦煤供应稳步增加。需求端焦钢企业盈利水平不佳,对焦煤主动补库意愿普遍不足。当前焦煤市场供需格局偏宽松,成交价格普遍承压,竞价市场流拍率偏高。
中价•新华焦煤价格指数以山西焦煤焦炭国际交易中心“焦煤在线”平台实际交易数据为基础进行编制,指数分析旨在深入解读煤焦钢产业链变化,并对焦煤价格及未来交易的发展趋势做出有效的预判和分析。本文不构成任何投资建议。(王泽君)
中价•新华焦煤价格指数对外发布稿——2026年第42期总第341期.pdf
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115






