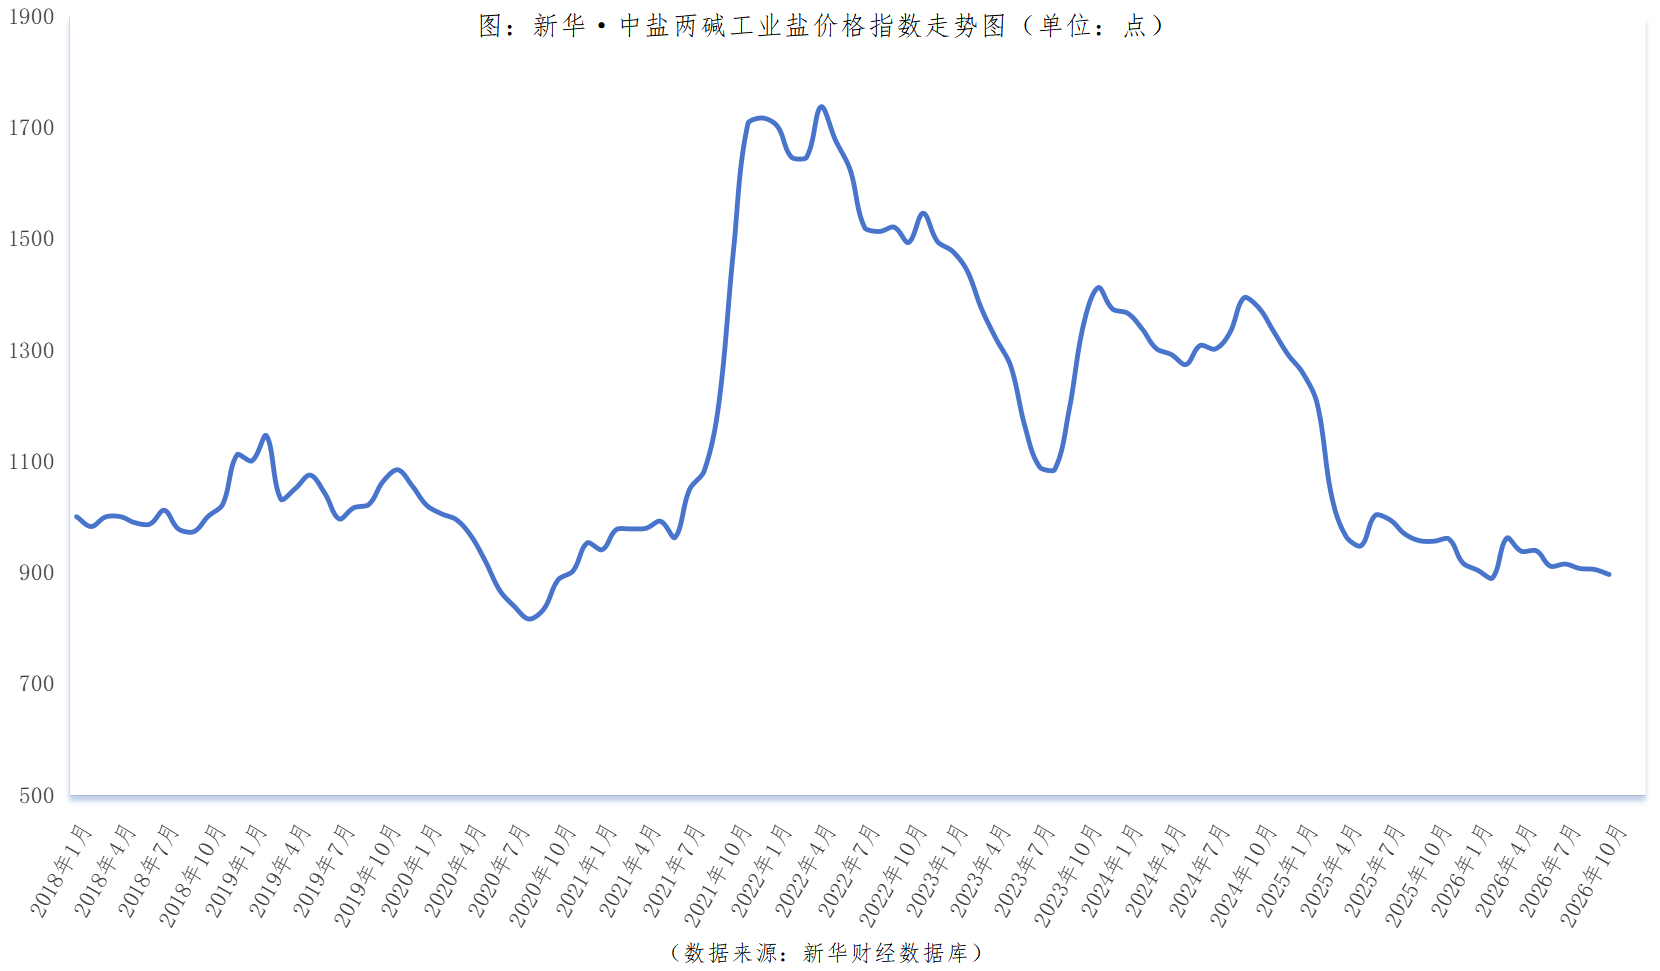
2026年10月,新华·中盐两碱工业盐价格指数报896.27点,较上期(2026年9月)下跌9.03点,跌幅1%;较基期(2018年1月)下跌103.73点,跌幅10.37%;较周期内最高点1736.66点(2022年4月)下跌840.39点,跌幅48.39%;较周期内最低点816.2点(2020年8月)上涨80.07点,涨幅9.81%。
分区域来看,10月陕西、江苏、江西、山东、湖南两碱工业盐出厂价格较上期上涨;辽宁两碱工业盐出厂价格较上期持平;安徽、湖北、河南、重庆、新疆、河北、云南、四川、天津两碱工业盐出厂价格较上期下跌。
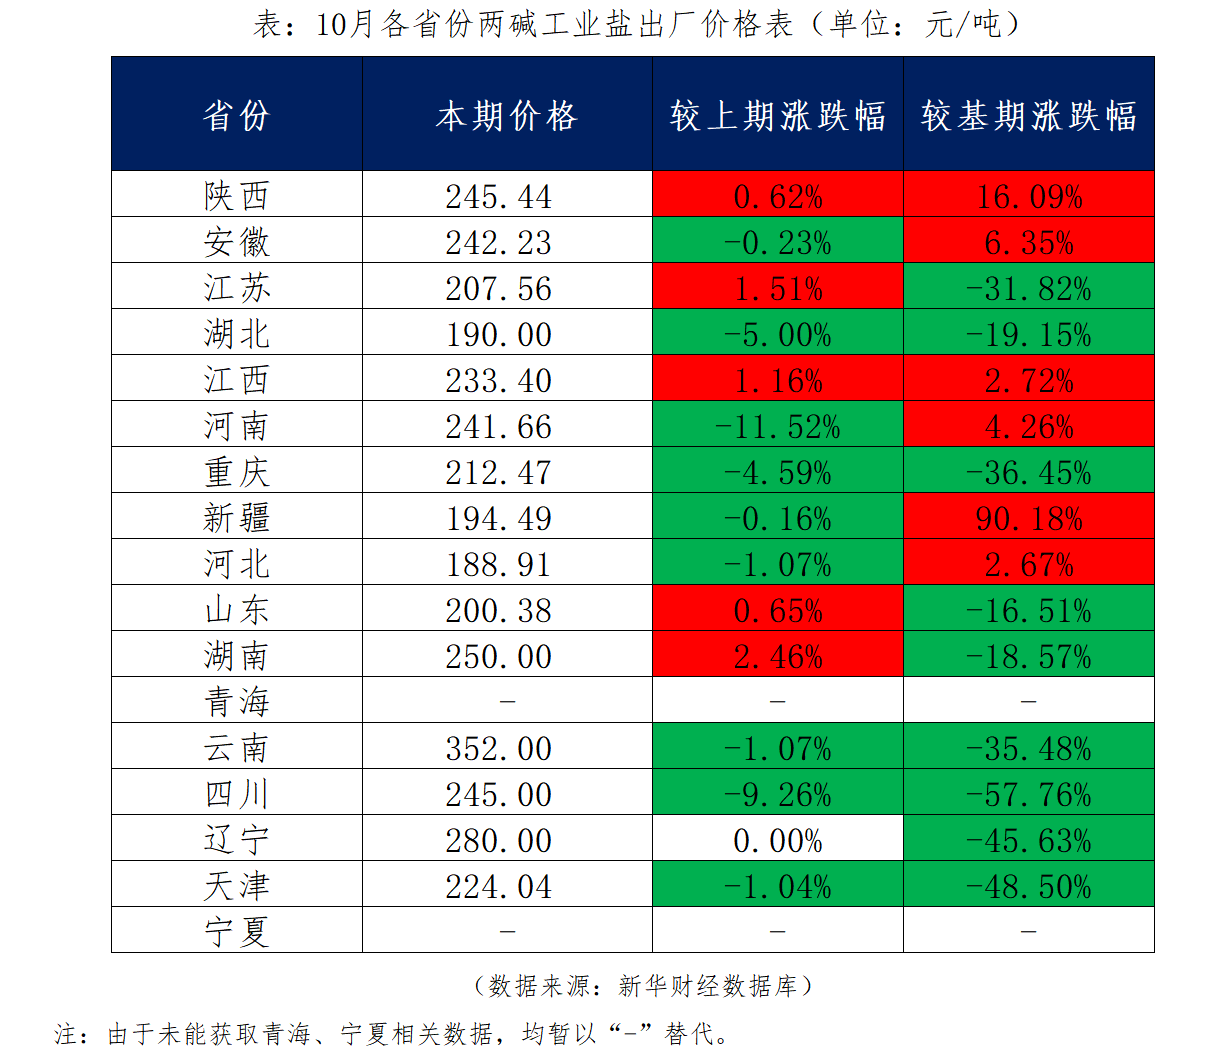
分价格区间来看,10月,两碱工业盐单价在300元/吨及以上的地区有1个,为云南;两碱工业盐单价在300元/吨以下的地区有14个,分别是陕西、安徽、江苏、湖北、江西、河南、重庆、新疆、河北、山东、湖南、四川、辽宁、天津。
10月,我国原盐市场延续供需宽松的基本格局,受下游两碱行业需求偏弱、海盐秋扒集中上市、成本端支撑增强等多重因素影响,市场现货交易以长协订单履约、灵活商谈为主,整体运行保持平稳有序,成交价格窄幅波动,月末在供需结构调整下逐步显现企稳迹象。
从供给层面看,随着国内原盐企业前期停车检修装置陆续复产,行业开工率达80%以上,供给端总量稳步回升,市场供应保障能力不断增强。在需求端,受下游两碱行业检修装置交错复产、终端需求复苏缓慢等因素制约,行业对原料盐采购保持审慎态度,整体以按需补库、刚性采购为主,零散现货交易活跃度不高,产业传导效应持续显现。进口市场方面,10月进口货源到港量保持稳定,价格维持相对高位,对国内现货市场的冲击整体有限。
综合来看,10月原盐市场下行势头有所收敛,但下游需求恢复偏慢仍是制约市场回暖的核心矛盾。部分企业主动通过调整产品结构、灵活定价策略、优化库存管理等方式积极应对,市场表现逐步稳定。展望11月,随着井矿盐新增产能将逐步释放,海盐秋扒工作全面收官,市场整体供应保障能力进一步增强,考虑到下游两碱行业修复尚需时日,市场整体仍将处于承压整理阶段。预计后续国内原盐价格将以窄幅波动为主,部分区域受成本支撑影响,价格表现或将相对坚挺。
具体来说,海盐市场运行总体平稳有序,随着秋季生产周期全面展开,月内海盐市场有效供给随生产节奏稳步增长。行业监测显示,天津、河北等地盐场国庆假期后率先进入秋扒生产高峰,新盐持续产出补充市场,企业库存随生产推进稳步累积;山东、河北部分产区前期受天气因素延后的二茬扒盐工作于月内按计划推进,产能集中释放。同时,月内价格走势小幅波动:月上旬受新盐集中上市预期影响,部分库存偏高的企业为加快货物周转,适度下调出厂报价,市场成交重心小幅下移;进入中下旬,新盐上市节奏放缓,库存累积速度不及预期。与此同时,煤炭作为海盐生产及运输的重要成本构成,随着国内动力煤市场价格震荡上行,成本支撑逐步显现,盐企挺价意愿增强,成交重心企稳回升。
10月,我国井矿盐市场总体保持平稳运行态势。供给端产能释放节奏分化明显,整体产能释放力度较上月显著增强。分阶段来看,月上旬受国庆假期后装置复产、前期检修设备陆续回归等因素带动,市场货源供给保持充裕;进入中下旬,部分产区优先保障食用盐供应,工业盐产能出现阶段性分流,市场可流通现货随之收窄,主产区企业库存持续维持低位,局部区域货源偏紧支撑盐企挺价意愿逐步增强;月末随着食用盐保供任务陆续收尾,工业盐生产节奏逐步回归常态,企业库存水平得到小幅修复。价格方面,全月井矿盐价格中枢保持稳定,受客户规模、长协协议、产品质量指标差异等多重因素影响,同一区域内不同成交主体的价格分化同样明显,长单价格相对稳定,散单价格相对灵活,市场化议价特征突出。
10月湖盐市场维持前期。从供给端看,由于海盐、井矿盐市场货源充裕,叠加进口盐补充稳定,湖盐外部宽松的供给环境并未发生明显改变。在需求端,下游两碱行业结构调整仍在推进,市场缺乏明确的向上驱动因素,弱势盘整态势延续,交易仍以按需采购、随行就市为主,集中性采购行为较少,市场价格整体保持窄幅波动。
10月,我国纯碱市场延续供需宽松的基本运行格局,现货价格整体维持低位盘整。
具体来看,在供给端,国内纯碱主产区装置检修计划在月内集中落地,华北、华东及西北等产区多家头部企业维持降负运行,氨碱法、联碱法产能利用率较前期均有所下降,行业整体开工水平短期内持续处于偏低区间,供应端呈现阶段性收缩态势。需求端则以刚性支撑为主、增量动能略显不足,产业结构分化特征明显:在重碱领域,浮法玻璃行业产线冷修与复产并行,日熔量保持窄幅波动,四季度产能虽有微增预期,但受终端需求传导偏弱影响,企业纯碱采购普遍维持安全库存水平,备货意愿不强;光伏玻璃行业第二轮去产能持续落地,产能规模不断收缩。在轻碱领域,碳酸锂、小苏打及日用化工等传统应用保持平稳运行,出口市场延续较高景气度,一定程度上分流了国内供应的压力,但受国际市场空间与竞争格局约束,出口支撑力度整体有限。
总体而言,目前纯碱生产企业加大出货力度有效带动厂内库存持续减少,但下游终端承接能力不足,库存沿产业链向下传导的整体节奏偏缓,去库进程整体平缓,库存压力尚未得到根本性化解。同时成本端动力煤、原盐等原料价格维持高位,企业盈利端虽然仍面临一定考验,但随着成本端托底,市场底部支撑逐步显现,短时间内纯碱产业仍处于筑底调整阶段,后续随着各地方检修装置陆续复产,供应端压力将边际回升,而需求端缺乏明确增量驱动,市场大概率延续底部震荡运行格局。
10月,国内液碱市场整体延续低位整理态势,市场交投氛围偏向谨慎,区域间行情分化依然存在。从供给端看,随着前期集中检修期结束,部分停车装置已陆续重启,但受制于氯碱产业链整体利润承压及下游部分板块需求疲软,部分一体化企业灵活调降开工负荷,叠加西北、华东等地部分装置的临时检修,行业产能处于温和上升阶段。在需求端,主力下游氧化铝行业开工率保持平稳,继续对液碱市场形成基础性消费支撑。非铝行业整体表现略显乏力,印染、化纤等板块开工率基本持平,造纸及部分精细化工下游受终端订单不足影响,开工负荷出现下滑,下游企业普遍维持“随用随采、低库存运营”的策略,补库意愿不强。综合来看,当前液碱市场缺乏强劲的单边驱动因素,供需双弱与库存高企相互交织,短期行情预计将维持偏弱震荡格局。
片碱市场维持前期,产业链上下游博弈仍存。从供给端观察,随着前期集中检修装置的陆续复产,行业整体产能不断提升。在需求端,主力下游行业虽维持刚需托底,但终端订单跟进不足,部分轻工行业受假期停工及产业链去库存拖累,开工负荷普遍下滑,多采取“随用随采、低库存运作”策略,主动建库意愿较小,市场货源多向生产企业集中,厂家面临的去库压力明显攀升,短时间内交易价格或延续偏弱震荡,以消化高位库存为主,后市仍需密切跟踪局部检修幅度及下游订单的实质性恢复进度。
新华·中盐两碱工业盐价格指数由中国经济信息社与中国盐业集团有限公司共同发布,由新华指数研究院编制并运营,旨在客观反映中国两碱工业盐出厂价格走势,为市场提供定价参考与决策支持。根据编制规则,指数以2018年1月为基期,基点1000点,重点采集国内主要省份大型两碱工业盐生产企业的两碱工业盐出厂价格和销量数据。
新华指数研究院以服务中国式现代化建设和世界经济发展,推动新时代指数及指数方法论研究与创新为宗旨,以建设开放型国际指数研究、实践与创新交流平台为目标,以垂直领域指数及标准研究、指数方法学研究、指数应用研究、国际研究与交流等为主业,旨在面向全球发布运维更多高水平的、具有中国特色的指数型数据产品,为全球指数经济可持续发展树立中国典范,提供中国方案。






